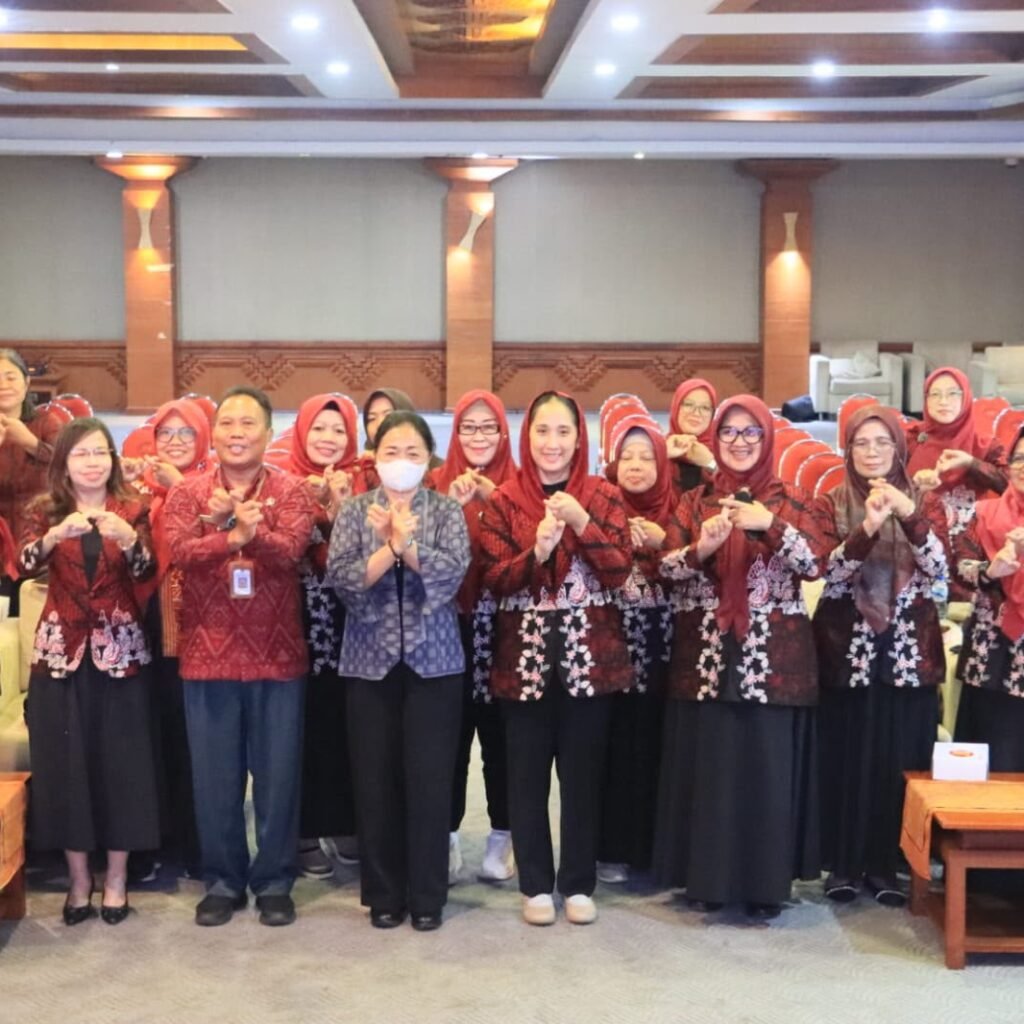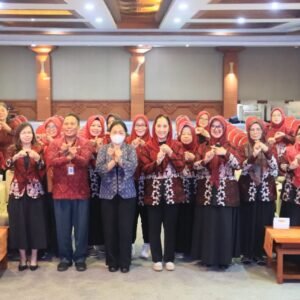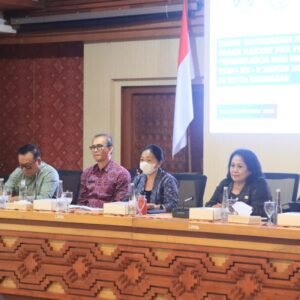
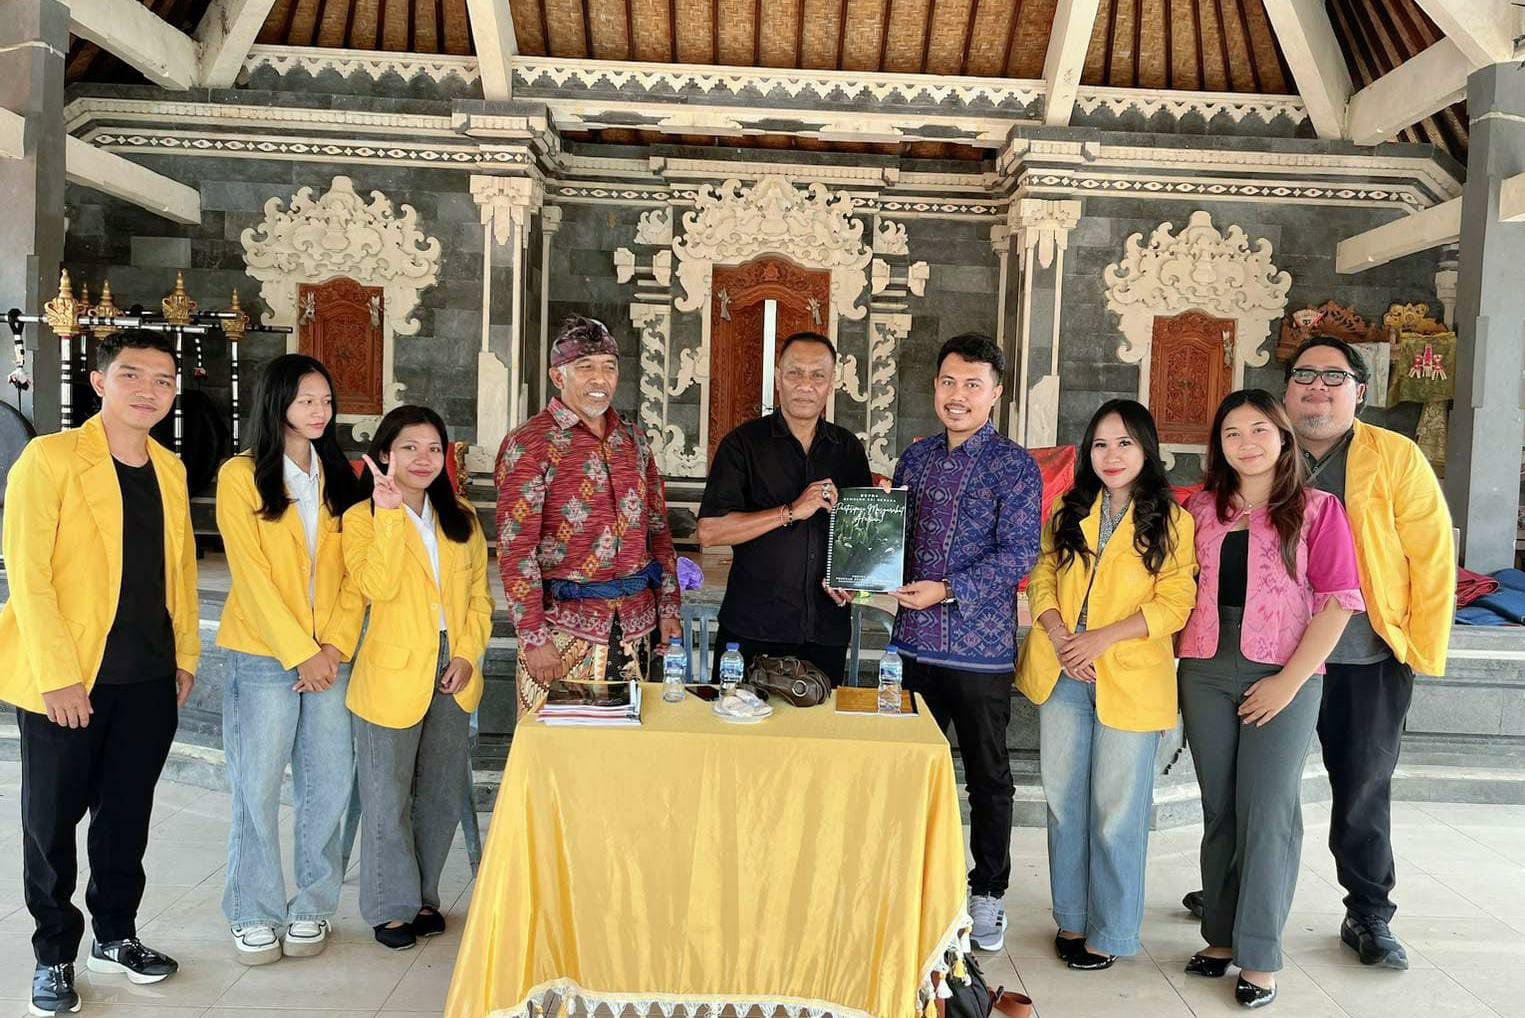
Tidak hanya menyerahkan modul dan dokumen pencatatan keuangan, tim juga memperkenalkan tata cara pencatatan akuntansi adat yang dapat diterapkan dalam pengelolaan BUPDA.
Kegiatan ini diarahkan untuk memberikan pemahaman bahwa akuntansi tidak semata-mata merupakan aktivitas teknis pencatatan transaksi, tetapi juga dapat dikembangkan agar selaras dengan nilai, tujuan, dan karakteristik kelembagaan desa adat.
Dr. I Putu Fery Karyada, dosen Program Studi Akuntansi UNHI yang juga merupakan bagian dari Tim Pengembangan Akuntansi Adat Bali, menjelaskan bahwa BUPDA merupakan lembaga usaha milik desa adat yang dibangun berdasarkan nilai-nilai kearifan lokal, terutama Tri Hita Karana dan Sad Kerthi.
Oleh karena itu, sistem akuntansi yang digunakan idealnya tidak hanya berorientasi pada pengukuran kinerja finansial, tetapi juga mampu mencerminkan ideologi dan tujuan keberadaan lembaga tersebut.
Menurutnya, keberhasilan BUPDA tidak cukup dinilai hanya dari besarnya laba atau rugi yang dihasilkan. Sebagai lembaga usaha yang berakar pada nilai-nilai adat Bali, BUPDA juga perlu memperhatikan manfaat yang dihasilkan bagi kehidupan ekonomi, religius, sosial, dan budaya masyarakat desa adat.
“Orientasi akhir BUPDA bukan semata-mata mengukur laba atau rugi, melainkan mengukur Labda, yaitu manfaat yang mampu dihasilkan bagi masyarakat, baik dalam dimensi ekonomi, religius, sosial, maupun budaya. Akuntansi adat dikembangkan untuk mengakomodasi proses tersebut sehingga kontribusi BUPDA dapat dipahami secara lebih menyeluruh,” jelasnya.