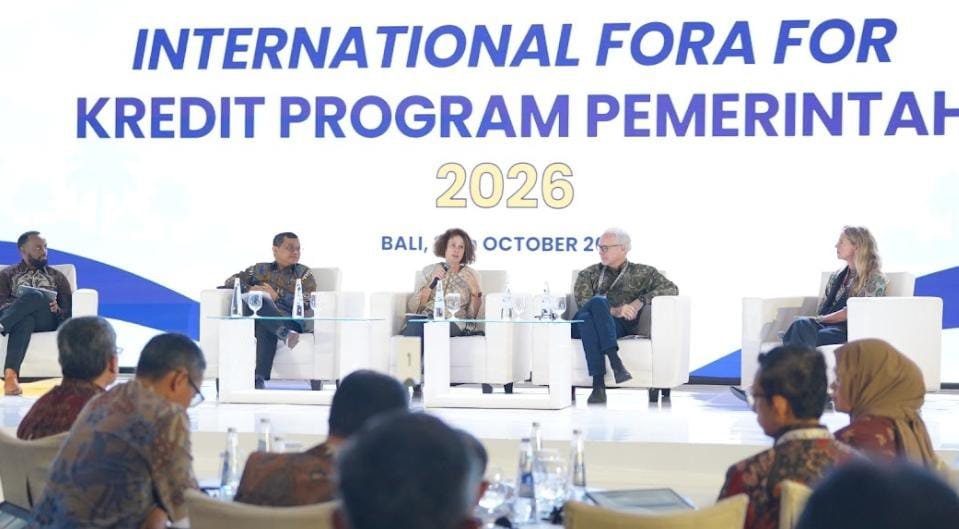
"Kita perlu melampaui upaya dari sekadar memperluas akses kredit dengan merancang pembiayaan yang merefleksikan cara perempuan memperoleh pendapatan, berinvestasi, dan mengembangkan usaha. Ini mencakup skema pembayaran yang sesuai dengan kondisi usaha mereka, serta dukungan untuk membangun rekam jejak, menjangkau pasar yang lebih luas, dan pada akhirnya beralih ke pembiayaan komersial," jelas Angelique.
Untuk mendukung penggunaan layanan secara berkelanjutan, Angelique menambahkan skema pembayaran perlu disesuaikan dengan arus kas usaha, sementara mekanisme pengaduan yang jelas juga diperlukan agar perempuan dapat menyampaikan kendala yang mereka hadapi dalam mengakses program kredit.
Riset yang dilakukan Women's World Banking pada terhadap pelaku usaha perempuan yang berjualan di e-commerce menemukan bahwa hanya 44% pengusaha perempuan yang mampu mempertahankan usahanya selama 3-5 tahun, sementara hanya 23% yang mampu bertahan. lebih dari lima tahun, dibandingkan dengan 31% pengusaha laki-laki.
Pada tingkat kebijakan, pemantauan perkembangan usaha penerima pinjaman menjadi bagian penting dalam pengelolaan kredit program pemerintah, termasuk untuk menilai kesiapan debitur naik kelas ke pembiayaan pada tahap berikutnya.
"Kredit Usaha Rakyat (KUR) dirancang sebagai jembatan bagi pelaku usaha. Kami memantau graduasi debitur pada setiap segmen, mulai dari supermikro, mikro, hingga kecil, dengan harapan mereka dapat mengakses pembiayaan komersial seiring perkembangan usahanya," ujar Deputi Bidang Koordinasi Pengelolaan dan Pengembangan Usaha BUMN Kementerian Koordinator Bidang Perekonomian Ferry Irawan.